

मज़बूत AI मॉडल ध्यान खींचते हैं, लेकिन कोई देश सिर्फ़ मॉडलों के दम पर AI अर्थव्यवस्था नहीं चला सकता। असली मुश्किल काम है सॉफ़्टवेयर, सेमीकंडक्टर, फंडिंग और भौतिक इंफ्रास्ट्रक्चर को आपस में जोड़ना।
जब कोई नया AI मॉडल अच्छा प्रदर्शन करता है, तो ज़्यादातर ध्यान उसके बेंचमार्क स्कोर, कीमत और कॉन्टेक्स्ट विंडो के आकार पर जाता है। मॉडल ही प्रोडक्ट जैसा लगता है।
उसके पीछे एक लंबी शृंखला होती है। लैब को मॉडल को प्रशिक्षित करने और चलाने के लिए चिप्स चाहिए। उन चिप्स को मेमोरी, सर्वर, हाई-स्पीड नेटवर्क, कूलिंग और बिजली चाहिए। क्लाउड प्लेटफ़ॉर्म उस इंफ्रास्ट्रक्चर को सेवाओं में बदलते हैं। राजस्व पक्का होने से पहले शोध, हार्डवेयर, डेटा सेंटर और कुशल टीमों के लिए बड़ी मात्रा में पूँजी खर्च होती है।
अगर उस शृंखला का कोई एक हिस्सा कमज़ोर हो, तो बाक़ी जगहों की प्रगति का इस्तेमाल करना मुश्किल हो जाता है।
यही वजह है कि चीन की AI रणनीति अब प्रतिस्पर्धी मॉडलों की रिलीज़ से आगे बढ़ रही है। चीनी कंपनियाँ और सरकारी कार्यक्रम व्यापक व्यवस्था को मज़बूत करने की कोशिश कर रहे हैं: मॉडल, चिप्स, कंप्यूट इंफ्रास्ट्रक्चर, डेवलपर इकोसिस्टम, औद्योगिक उपयोग और फंडिंग।
फुल AI स्टैक वाक्यांश उसी महत्वाकांक्षा को बताता है। इसका मतलब यह नहीं है कि चीन ने पहले ही हर विदेशी तकनीक की जगह ले ली है या हर विनिर्माण सीमा हल कर ली है।
मॉडल सिर्फ़ दिखने वाली परत है
DeepSeek, अलीबाबा का Qwen, Moonshot AI का Kimi और अन्य चीनी मॉडल परिवारों ने दिखाया है कि सक्षम सिस्टम बनाए जा सकते हैं और आक्रामक कीमतों पर पेश किए जा सकते हैं। ओपन या डाउनलोड करने योग्य मॉडल भी डेवलपर्स को किसी बंद विदेशी API पर पूरी तरह निर्भर हुए बिना उन्हें अपने अनुसार ढालने में मदद करते हैं।
लेकिन एक सफल रिलीज़ अपनी ही इंफ्रास्ट्रक्चर समस्या पैदा करती है। ज़्यादा उपयोगकर्ता मतलब ज़्यादा इन्फ़रेंस—वह बार-बार होने वाला कंप्यूटेशन जो हर बार जब मॉडल किसी अनुरोध का जवाब देता है, ज़रूरी होता है। बड़े कॉन्टेक्स्ट विंडो, रीज़निंग वर्कलोड, वीडियो जनरेशन और कई मॉडल कॉल करने वाले एजेंट यह मांग तेज़ी से बढ़ा सकते हैं।
जो कंपनी सिर्फ़ मॉडल को नियंत्रित करती है, वह अब भी एक्सेलरेटर, क्लाउड क्षमता और फाइनेंसिंग के लिए दूसरे संगठनों पर निर्भर रहती है। जब हार्डवेयर प्रतिबंधित हो या आपूर्ति सीमित हो, तो ये निर्भरताएँ रणनीतिक बन जाती हैं।
चीन की प्रतिक्रिया कोई एक केंद्र से बनाई गई मशीन नहीं है। यह राज्य नीति, बड़ी टेक्नोलॉजी कंपनियों, मॉडल स्टार्टअप, सेमीकंडक्टर फर्मों, क्लाउड प्रोवाइडरों, विश्वविद्यालयों और स्थानीय निवेश कार्यक्रमों का मिश्रण है। उनके हित एक-दूसरे से मिलते हैं, लेकिन वे प्रतिस्पर्धा भी करते हैं।
चिप्स दबाव का केंद्र बिंदु क्यों बने
आधुनिक AI सिस्टम ऐसे एक्सेलरेटर पर निर्भर करते हैं जो एक साथ कई गणनाएँ करते हैं। Nvidia ने GPU, सॉफ़्टवेयर लाइब्रेरी, नेटवर्किंग और डेवलपर टूल के इर्द-गिर्द प्रमुख प्लेटफ़ॉर्म बनाया। उसकी जगह लेना सिर्फ़ एक और प्रोसेसर डिज़ाइन करने से कहीं ज़्यादा है; कंपाइलर, संचार प्रणाली और परिचालन ज्ञान भी मायने रखते हैं।
अमेरिकी निर्यात नियंत्रणों ने बार-बार बदला है कि कौन-से उन्नत प्रोसेसर चीन भेजे जा सकते हैं। ये नियम हर AI चिप पर पूर्ण प्रतिबंध नहीं हैं। जनवरी 2026 में, US Bureau of Industry and Security ने Nvidia H200, AMD MI325X और इसी तरह के उत्पादों को केस-दर-केस लाइसेंस समीक्षा में डाल दिया, कुछ शर्तों के साथ। यह नीति फिर बदल सकती है, जो ख़ुद ख़रीदारों के लिए एक योजना-संबंधी जोखिम है।
नतीजतन चीनी कंपनियाँ घरेलू एक्सेलरेटर और सहायक सिस्टम पर काम कर रही हैं। हुआवे का Ascend प्लेटफ़ॉर्म एक उदाहरण है। अलीबाबा की चिप यूनिट, T-Head, ने सितंबर 2026 में Zhenwu V900 की घोषणा की और 2027 की पहली तिमाही में व्यावसायिक रिलीज़ की योजना बनाई है।
ये विक्रेता के दावे और भविष्य का उत्पादन शेड्यूल हैं। इन्हें स्वतंत्र रूप से सत्यापित फ्लीट-स्तरीय प्रदर्शन नहीं माना जाना चाहिए। चिप डिज़ाइन, फैब्रिकेशन यील्ड, एडवांस्ड पैकेजिंग, हाई-बैंडविड्थ मेमोरी, इंटरकनेक्ट और सॉफ़्टवेयर समर्थन—ये सभी सीमित कर सकते हैं कि कितने उपयोगी सिस्टम ग्राहकों तक पहुँचते हैं।
घरेलू प्रगति पूरी सेमीकंडक्टर स्वतंत्रता बनाए बिना एक निर्भरता कम कर सकती है।
कंप्यूट का मतलब सिर्फ़ चिप्स रखना नहीं है
एक्सेलरेटर का डिब्बा अभी AI सेवा नहीं है। हज़ारों चिप्स को एक समन्वित सिस्टम के रूप में काम करना होता है। बड़े मॉडलों को प्रशिक्षित करने और सर्व करने के लिए तेज़ नेटवर्क, स्टोरेज, शेड्यूलिंग सॉफ़्टवेयर, फ़ॉल्ट रिकवरी, कूलिंग और भरोसेमंद बिजली चाहिए।
अलीबाबा का सितंबर 2026 का फुल-स्टैक रोडमैप दिखाता है कि इन परतों को कैसे जोड़ा जा रहा है। कंपनी ने Qwen मॉडल योजनाएँ, अपना Zhenwu प्रोसेसर, सर्वर और नेटवर्किंग घटक, स्टोरेज सेवाएँ, मॉडल-ट्रेनिंग इंफ्रास्ट्रक्चर और एक एंटरप्राइज़ एजेंट प्लेटफ़ॉर्म पेश किया।
इसने 2032 तक अलीबाबा क्लाउड की वैश्विक संचालित डेटा-सेंटर क्षमता को 20 गीगावाट से आगे ले जाने का लक्ष्य भी रखा। यह छह साल दूर का कॉर्पोरेट लक्ष्य है, आज उपलब्ध क्षमता नहीं। इसे हासिल करने के लिए साइट, ग्रिड कनेक्शन, बिजली अनुबंध, कूलिंग, उपकरण और सेवाओं के लिए भुगतान करने को तैयार ग्राहक चाहिए होंगे।
चीन की राष्ट्रीय योजनाएँ व्यापक स्तर पर मिलती-जुलती भाषा इस्तेमाल करती हैं। जनवरी 2026 के एक सरकारी सारांश में AI चिप हार्डवेयर और सॉफ़्टवेयर के समन्वित विकास, प्रशिक्षण और इन्फ़रेंस में सुधार, औद्योगिक डेटासेट और मॉडल डिप्लॉयमेंट का आह्वान किया गया है। एक अलग जुलाई योजना डेटा, कंप्यूटिंग पावर, ओपन-सोर्स इकोसिस्टम, औद्योगिक उपयोग, प्रतिभा, मानकों और गवर्नेंस को कवर करती है।
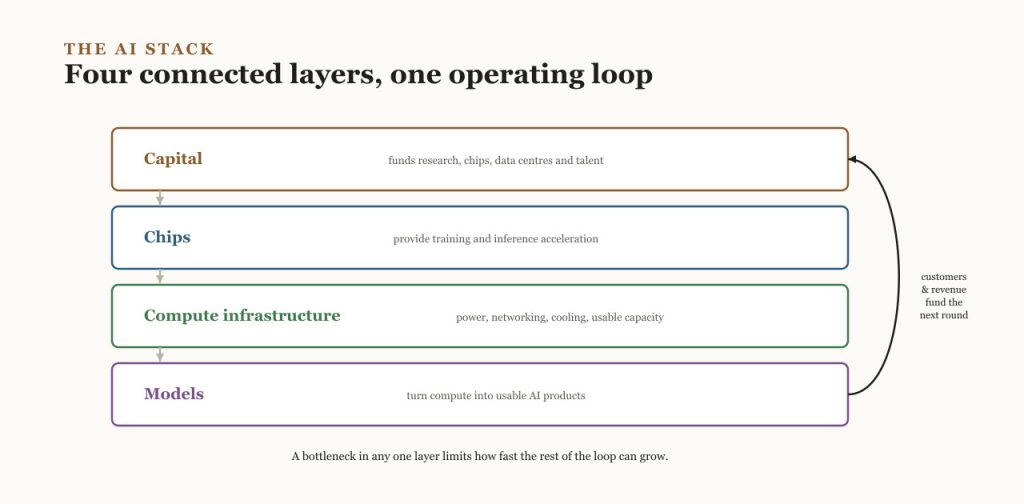
यह दिखाता है कि स्टैक क्यों मायने रखता है। बेहतर मॉडल कंप्यूट की मांग बढ़ाते हैं। ज़्यादा कंप्यूट को ऊर्जा और क्लाउड संचालन चाहिए। घरेलू चिप्स को सॉफ़्टवेयर और ग्राहक चाहिए। औद्योगिक उपयोग ऐसा राजस्व और डेटा बनाता है जो विकास के अगले दौर को सहारा दे सकता है।
ऑपरेटिंग लूप
- पूँजी
- चिप्स
- कंप्यूट इंफ्रास्ट्रक्चर
- मॉडल
उपयोगी मॉडल ग्राहकों, राजस्व और रणनीतिक मूल्य को आकर्षित करते हैं — जो पूँजी के अगले दौर को फंड करते हैं, और लूप बंद हो जाता है।
हर परत की सीमा
पूँजी
शोध, चिप्स, डेटा सेंटर और प्रतिभा को फंड करती है। मुख्य सीमा: टिकाऊ रिटर्न और लगातार फाइनेंसिंग। जब यह परत सीमित होती है तो क्या विफल होता है: अंतर्निहित तकनीक तैयार होने पर भी चिप ख़रीद, डेटा-सेंटर निर्माण और भर्ती—सब धीमे पड़ जाते हैं।
चिप्स
वह प्रशिक्षण और इन्फ़रेंस एक्सेलरेशन देती हैं जिस पर बाक़ी सब निर्भर करता है। मुख्य सीमा: फैब्रिकेशन, यील्ड, एडवांस्ड मेमोरी, पैकेजिंग और सॉफ़्टवेयर। जब यह परत सीमित होती है तो क्या विफल होता है: फंडिंग और मांग होने पर भी प्रशिक्षण और सर्विंग क्षमता रुक जाती है।
कंप्यूट इंफ्रास्ट्रक्चर
सर्वर, नेटवर्क, स्टोरेज, कूलिंग और बिजली के ज़रिए चिप्स को जोड़ता है। मुख्य सीमा: बिजली, ग्रिड कनेक्शन, नेटवर्किंग, कूलिंग और उपयोग-योग्य क्षमता। जब यह परत सीमित होती है तो क्या विफल होता है: एक समन्वित सिस्टम के रूप में चलाने के लिए पर्याप्त बिजली, नेटवर्किंग या कूलिंग न होने पर चिप्स बेकार पड़े रहते हैं या कम इस्तेमाल होते हैं।
मॉडल
कंप्यूट को उपयोगी AI क्षमताओं और उत्पादों में बदलते हैं। मुख्य सीमा: प्रशिक्षण के तरीक़े, डेटा गुणवत्ता, अपनाना और सर्विंग लागत। जब यह परत सीमित होती है तो क्या विफल होता है: सक्षम हार्डवेयर और उपलब्ध फंडिंग होने पर भी कोई उपयोगी उत्पाद या राजस्व नहीं मिलता।
पूँजी तकनीकी कहानी का हिस्सा क्यों है
मॉडल विकास को अक्सर शोध के रूप में और डेटा सेंटरों को इंफ्रास्ट्रक्चर के रूप में चर्चा की जाती है। वित्तीय रूप से, वे एक ही लंबे निवेश चक्र का हिस्सा हैं।
कंपनियाँ यह जानने से पहले ही चिप्स, क्लाउड अनुबंध, ऊर्जा, डेटा, इंजीनियरों और बार-बार होने वाले प्रयोगों के लिए भुगतान करती हैं कि कौन-सा मॉडल या उत्पाद सफल होगा। एक बार सेवा बढ़ने पर, इन्फ़रेंस एक चलता हुआ परिचालन खर्च बन जाता है। कीमत प्रतिस्पर्धा मुनाफ़े में देरी करते हुए भी अपनाने को बढ़ा सकती है।
अलीबाबा जैसी बड़ी कंपनियाँ स्थापित क्लाउड, कॉमर्स और उपभोक्ता व्यवसायों से AI को फंड कर सकती हैं। स्वतंत्र लैब्स को दूसरे स्रोत चाहिए। DeepSeek की शुरुआत संस्थापक Liang Wenfeng के High-Flyer हेज फंड के समर्थन से हुई थी, लेकिन उसकी पूँजी ज़रूरतें बढ़ गई हैं। Reuters ने सितंबर 2026 में बताया कि कंपनी संभावित शंघाई लिस्टिंग की तैयारी कर रही थी, बाहरी फंडिंग शुरू कर चुकी थी, और कंप्यूट इंफ्रास्ट्रक्चर, चिप डेवलपमेंट और प्रतिभा पर ख़र्च बढ़ा रही थी।
व्यापक रूप से दोहराया जाने वाला $74 अरब का आँकड़ा एक रिपोर्ट की गई फंडिंग वैल्यूएशन है। यह जुटाया गया पैसा, वार्षिक राजस्व या पूरा हुआ IPO मूल्य नहीं है। इन मापों को गड्डमड्ड करना पूँजी की कहानी को सबूतों से कहीं ज़्यादा मज़बूत दिखा देता है।
निवेशक भर्ती, खुलासे, गवर्नेंस और व्यावसायीकरण के दबाव को भी प्रभावित कर सकते हैं। एक शोध-केंद्रित लैब सार्वजनिक बाज़ारों में प्रवेश करके संसाधन पाती है, लेकिन साथ में नई वित्तीय अपेक्षाएँ भी स्वीकार करती है।
एकीकरण क्या सुधार सकता है
कई परतों में काम करने वाली कंपनी उन्हें एक साथ ट्यून कर सकती है। मॉडल, एक्सेलरेटर, शेड्यूलर, स्टोरेज और नेटवर्क को अलग-अलग रोडमैप अपनाने के बजाय एक ही वर्कलोड के लिए अनुकूलित किया जा सकता है।
एकीकरण लागत और आपूर्ति जोखिम भी कम कर सकता है। अगर कोई संगठन मॉडल, क्लाउड सेवा और ग्राहक चैनल का मालिक है, तो वह इंफ्रास्ट्रक्चर का दोबारा इस्तेमाल कर सकता है और पहले से उपयोगकर्ता रखने वाले उत्पादों के ज़रिए मॉडल वितरित कर सकता है।
इसमें एक ट्रेड-ऑफ़ है। कड़ा एकीकरण ग्राहकों को एक ही विक्रेता के हार्डवेयर और सॉफ़्टवेयर पर निर्भर बना सकता है। आंतरिक घटक सफल इसलिए दिख सकते हैं क्योंकि वे एक बड़े प्लेटफ़ॉर्म में बंडल किए गए हैं, न कि इसलिए कि बाहरी ग्राहकों ने स्वतंत्र रूप से उन्हें चुना। जब बेंचमार्क, उपलब्धता और कीमत पारदर्शी न हों, तो प्रदर्शन के दावों की तुलना करना मुश्किल हो सकता है।
फुल-स्टैक स्वामित्व हर परत पर अपने आप सबसे अच्छा घटक पैदा नहीं करता।
चीन अभी भी किस पर निर्भर है
घरेलू क्षमता की ओर बढ़ने को वैश्विक तकनीक से अलगाव समझने की ग़लती नहीं करनी चाहिए।
चीनी AI सिस्टम अब भी विदेशी सेमीकंडक्टर उपकरण, विनिर्माण प्रक्रियाओं, मेमोरी, ओपन-सोर्स सॉफ़्टवेयर, शोध, क्लाउड ग्राहकों और अंतरराष्ट्रीय आपूर्ति शृंखलाओं पर निर्भर हो सकते हैं। घरेलू विकल्प मौजूद होने पर भी, वे प्रदर्शन, ऊर्जा उपयोग, सॉफ़्टवेयर परिपक्वता, उत्पादन मात्रा या लागत में अलग हो सकते हैं।
यही बात कहीं और भी सच है। अमेरिकी मॉडल कंपनियाँ एशिया में केंद्रित चिप फैब्रिकेशन, कई देशों के विशेष विनिर्माण उपकरण, वैश्विक ऊर्जा परियोजनाओं और बाहरी पूँजी पर निर्भर हैं। कोई भी बड़ा AI इकोसिस्टम पूरी तरह आत्मनिर्भर नहीं है।
चीन की रणनीति को कमज़ोर निर्भरताओं को घटाते हुए ज़्यादा सौदेबाज़ी की ताक़त और परिचालन विकल्प बनाने के रूप में समझना बेहतर है। सफलता परत के हिसाब से अलग-अलग होगी। मॉडल सॉफ़्टवेयर काम के ज़रिए जल्दी सुधर सकते हैं। उन्नत सेमीकंडक्टर विनिर्माण और बड़ी बिजली परियोजनाएँ आमतौर पर ज़्यादा धीरे बढ़ती हैं।
अगली घोषणा को कैसे पढ़ें
जब कोई कंपनी नए चीनी मॉडल, चिप या डेटा-सेंटर योजना की घोषणा करती है, तो सामान्य “आगे या पीछे” वाले फ़ैसले के बजाय चार सवाल ज़्यादा मूल्यवान होते हैं:
- क्या यह एक चालू उत्पाद है, सीमित तैनाती है, रोडमैप है या दीर्घकालिक लक्ष्य है?
- ग्राहकों के इसे बड़े पैमाने पर इस्तेमाल करने से पहले और कौन-सी परतें ज़रूरी हैं?
- क्या प्रदर्शन और लागत के दावे स्वतंत्र रूप से तुलनीय हैं?
- कौन-सी निर्भरता वाक़ई कम हुई है, और कौन-सी अब भी बाक़ी है?
ये सवाल अमेरिकी और यूरोपीय AI घोषणाओं पर भी लागू होते हैं। फुल-स्टैक नज़रिए की क़ीमत यह है कि यह एक प्रदर्शन और भरोसेमंद सेवा के बीच की दूरी को उजागर करता है।
व्यावहारिक निष्कर्ष
चीन AI स्टैक में हर जगह निर्माण कर रहा है क्योंकि अकेले मॉडल लागत, आपूर्ति या तैनाती पर नियंत्रण की गारंटी नहीं देते। निर्यात प्रतिबंधों ने तात्कालिकता बढ़ाई, लेकिन घरेलू प्रतिस्पर्धा, क्लाउड अर्थशास्त्र और औद्योगिक नीति भी कंपनियों को उसी दिशा में धकेलती हैं।
नतीजा एक एकीकृत चीनी प्लेटफ़ॉर्म नहीं होगा। यह एक असमान इकोसिस्टम होगा जिसमें मज़बूत मॉडल चिप आपूर्ति से आगे निकल सकते हैं, इंफ्रास्ट्रक्चर मांग के मुनाफ़ेदार बनने से पहले फैल सकता है, और कुछ घरेलू घटक बाक़ियों से तेज़ी से परिपक्व होंगे।
प्रगति असली है। कमियाँ भी असली हैं। मददगार सवाल यह नहीं है कि क्या चीन ने पूरी AI स्वतंत्रता हासिल कर ली है। सवाल यह है कि हर नया निवेश कौन-सी निर्भरता हटाता है—और घोषणा के उपयोग-योग्य क्षमता बनने से पहले अभी और क्या काम करना बाक़ी है।
संदर्भ और आगे पढ़ने के लिए
- Alibaba full-stack AI strategy — Alibaba Cloud, 22 सितंबर 2026. Qwen मॉडल, Zhenwu चिप्स, क्लाउड इंफ्रास्ट्रक्चर, एजेंट और 20 GW लक्ष्य को कवर करने वाला कंपनी रोडमैप।
- China aims for secure, reliable supply of AI core technology by 2027 — चीन सरकार पोर्टल, 8 जनवरी 2026. समन्वित चिप, सॉफ़्टवेयर, मॉडल, डेटासेट और औद्योगिक विकास योजनाओं का सारांश।
- China issues action plan on AI cooperation and development — चीन सरकार पोर्टल, 17 जुलाई 2026. डेटा, कंप्यूटिंग पावर, इकोसिस्टम, प्रतिभा, मानकों और गवर्नेंस को कवर करता है।
- Department of Commerce revises semiconductor licence-review policy for China — US Bureau of Industry and Security, 13 जनवरी 2026. H200-, MI325X- और इसी तरह के उत्पादों के लिए मौजूदा नीति घोषणा।
- DeepSeek hires dealmaker as CFO ahead of possible IPO — Reuters, 14 सितंबर 2026. फंडिंग, संभावित लिस्टिंग की तैयारी और इंफ्रास्ट्रक्चर निवेश पर रिपोर्टिंग।
स्रोत समीक्षा तिथि: 24 सितंबर 2026.
संबंधित पठन: जब AI मॉडल दूसरे AI मॉडलों से सीखते हैं: डिस्टिलेशन, API दुरुपयोग और निर्यात नियंत्रणों की सीमाएँ, जो उसी निर्यात-नियंत्रण परिदृश्य को हार्डवेयर की जगह API और ट्रेनिंग-डेटा के नज़रिए से देखता है।