

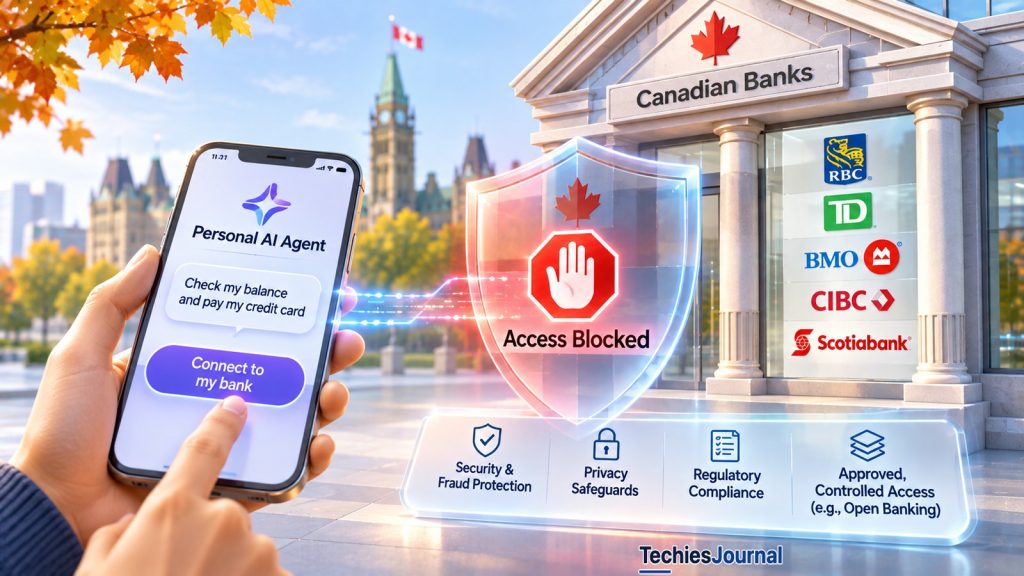
అమెరికాలో జరిగిన ఇలాంటి పరిణామాల తర్వాత, కెనడాలోని ప్రధాన బ్యాంకులు థర్డ్-పార్టీ పర్సనల్ AI ఏజెంట్లపై ఆంక్షలు పెడుతున్నాయి. అదే సమయంలో కొత్త బ్యాంకింగ్ నిబంధనలు, పేమెంట్ టెక్నాలజీలు ఆర్థిక అప్లికేషన్లు కస్టమర్ సమాచారాన్ని ఎలా పొందవచ్చో, అనుమతి పొందిన లావాదేవీలను ఎలా చేయవచ్చో మారుస్తున్నాయి.
అక్టోబర్ 25న TechiesJournal అమెరికా బ్యాంక్ ఖాతాలను AI ఏజెంట్లు యాక్సెస్ చేస్తున్నాయన్న నివేదికలను పరిశీలించింది. JPMorgan Chase, Charles Schwab వివరించిన ఆంక్షలు కూడా అందులో ఉన్నాయి. కస్టమర్ ఖాతాలను యాక్సెస్ చేయడానికి ప్రయత్నిస్తున్న బయటి ఏజెంట్లకు బ్యాంకులు అప్పటికే స్పందిస్తున్నాయని ఆ రిపోర్టింగ్ చూపింది. అనుమతి లేని AI-ఏజెంట్ లావాదేవీకి సంబంధించిన నిర్దిష్టమైన, స్వతంత్రంగా ధ్రువీకరించిన ఒక్క ఉదంతాన్ని కూడా అది నిరూపించలేదు, ఆర్థిక నష్టాన్ని కూడా నిర్ధారించలేదు.
కొన్ని రోజుల తర్వాత, కెనడాలోని అతిపెద్ద బ్యాంకుల్లో కొన్ని ఇలాంటి ఆంక్షలను నిర్ధారించాయి.
అక్టోబర్ 27న Royal Bank of Canada, థర్డ్-పార్టీ పర్సనల్ AI ఏజెంట్లు ఆన్లైన్ బ్యాంకింగ్తో సహా అథెంటికేషన్ అవసరమైన RBC సర్వీస్లను నేరుగా యాక్సెస్ చేయడానికి ఇకపై అనుమతి ఉండదని ప్రకటించింది. TD, BMO, CIBC, Scotiabank కూడా బయటి ఏజెంట్లు తమ ప్లాట్ఫారమ్లను యాక్సెస్ చేయడంపై ఆంక్షలను వివరించాయి.
ఈ సమయం ఆసక్తికరం. ఆర్థిక అప్లికేషన్లు కస్టమర్ సమాచారాన్ని ఎలా పొందవచ్చో అనే నియమాలను కెనడా కూడా మారుస్తోంది. కొత్త కన్స్యూమర్-డ్రివన్ బ్యాంకింగ్ చట్టం అమలులో ఉంది, సురక్షితమైన థర్డ్-పార్టీ యాక్సెస్ కోసం ప్రభుత్వం నిబంధనలను రూపొందిస్తోంది, ఆమోదం పొందిన ఆర్థిక సర్వీస్లు చివరకు లావాదేవీలను ప్రారంభించగలగాలని Competition Bureau కోరుకుంటోంది.
అంటే బ్యాంకులు కొన్ని రకాల AI-ఏజెంట్ యాక్సెస్ను పరిమితం చేస్తుండగా, విస్తృత ఆర్థిక వ్యవస్థ మాత్రం బయటి అప్లికేషన్లు కస్టమర్ ఖాతాలతో పనిచేయడానికి మరింత నిర్మాణాత్మక మార్గాల వైపు వెళ్తోంది.
ఈ పరిణామాలు వేర్వేరు రకాల యాక్సెస్ను ఉద్దేశించినవి అయినా, వాటి మధ్య సంబంధం ఉంది.
పర్సనల్ AI ఏజెంట్లపై ఆంక్షలను కెనడా బ్యాంకులు నిర్ధారించాయి
భద్రత, ప్రైవసీ, మోసం, వినియోగదారులకు కలిగే హాని అనే ఆందోళనలను పేర్కొంటూ RBC తన నిర్ణయాన్ని అక్టోబర్ 27న వివరించింది.
ఆర్థిక పనుల్లో AI అసిస్టెంట్లు కస్టమర్లకు సహాయపడగలవని బ్యాంక్ అంగీకరించింది. కానీ ఈ వ్యవస్థలు స్వతంత్రంగా పనిచేసే సామర్థ్యాన్ని పెంచుకుంటున్న కొద్దీ, బ్యాంకింగ్ సర్వీస్లకు బయటి ఏజెంట్లకు నేరుగా యాక్సెస్ ఇవ్వడం వల్ల వచ్చే ప్రమాదాల నుండి కస్టమర్లను కాపాడాల్సిన అవసరం ఉందని RBC చెప్పింది.
ప్రభావితమయ్యే ఏజెంట్ల ద్వారా ఉన్న ప్రస్తుత కనెక్షన్లు కూడా పనిచేయడం ఆగిపోతాయి.
కస్టమర్ ఆశించిన దానికి మించి పనిచేసే లేదా లయబిలిటీ ముప్పును సృష్టించే ఏజెంట్లను ప్రస్తావిస్తూ, అలాంటి ఏజెంట్లను “unacceptable customer risk” అని వర్ణించిన RBC అంతర్గత మెమోను Bloomberg రిపోర్ట్ చేసింది. ఆ మెమోను బహిరంగంగా విడుదల చేయలేదు.
మరుసటి రోజు, కెనడాలోని ఇతర ప్రధాన బ్యాంకుల ప్రకటనలను Global News రిపోర్ట్ చేసింది.
తగిన భద్రతా చర్యలు, అథరైజేషన్ ప్రక్రియలు, పర్యవేక్షణ రూపొందే వరకు, అథెంటికేషన్ అవసరమైన బ్యాంకింగ్ సమాచారాన్ని థర్డ్-పార్టీ పర్సనల్ AI ఏజెంట్లు నేరుగా యాక్సెస్ చేయకుండా బ్లాక్ చేస్తామని TD నిర్ధారించింది.
తన డిజిటల్ ప్లాట్ఫారమ్లను యాక్సెస్ చేయడానికి, లావాదేవీలు చేయడానికి AI ఏజెంట్లను అనుమతించడం లేదని BMO చెప్పింది. కస్టమర్ ఖాతాలను పర్సనల్ ఏజెంట్లు నేరుగా తెరవడాన్ని లేదా యాక్సెస్ చేయడాన్ని తాము సమర్థించడం లేదని CIBC చెప్పింది. థర్డ్-పార్టీ AI ఏజెంట్ల యాక్సెస్ను పరిమితం చేస్తామని Scotiabank చెప్పింది.
బ్యాంకులన్నీ తమ ఆంక్షలను ఖచ్చితంగా ఒకే విధంగా వివరించడం లేదు. ప్రతి చర్యను ఎప్పుడు ప్రవేశపెట్టారు, ఏజెంట్లను ఎలా గుర్తిస్తారు, ఆమోదం పొందిన ఏ సర్వీస్లకు భిన్నంగా వ్యవహరిస్తారు అనే పూర్తి వివరాలు వాటి బహిరంగ ప్రకటనల్లో లేవు.
ఈ ఆంక్షలు బ్యాంకింగ్ సర్వీస్లను యాక్సెస్ చేసే బయటి ఏజెంట్లకు సంబంధించినవి మాత్రమే. ఆర్థిక సంస్థల లోపల AIపై సాధారణ నిషేధంగా వీటిని పొరబడకూడదు.
మూలాలు: RBC అధికారిక వివరణ, అక్టోబర్ 27. RBC అంతర్గత మెమోపై Bloomberg రిపోర్టింగ్, The Star సిండికేషన్లో, అక్టోబర్ 28. Global News, అక్టోబర్ 28.
కెనడా బ్యాంకింగ్ నిబంధనలు అదే సమయంలో మారుతున్నాయి
కెనడా ప్రస్తుత Consumer-Driven Banking Actకు 2026 మార్చి 26న Royal Assent లభించింది. ఇది అంతకుముందు 2024 చట్టం స్థానంలో వచ్చింది. వ్యక్తులు, వ్యాపారాలు తమ ఆర్థిక సమాచారాన్ని పాల్గొనే ఆర్థిక సంస్థలతో, ఆమోదం పొందిన థర్డ్-పార్టీ సర్వీస్లతో పంచుకోవడానికి ఇది ఒక ఫ్రేమ్వర్క్ను ఏర్పాటు చేస్తుంది.
ఈరోజు కొన్ని ఆర్థిక అప్లికేషన్లు స్క్రీన్ స్క్రేపింగ్ అనే పద్ధతి ద్వారా ఖాతా సమాచారాన్ని తీసుకుంటున్నాయి. కస్టమర్ తన బ్యాంకింగ్ క్రెడెన్షియల్స్ ఇస్తాడు, ఆ అప్లికేషన్ వాటిని వాడి బ్యాంక్ ఆన్లైన్ సర్వీస్ల నుండి సమాచారాన్ని సేకరిస్తుంది.
ఆ పద్ధతి స్థానంలో సురక్షితమైన అప్లికేషన్ ప్రోగ్రామింగ్ ఇంటర్ఫేస్లను, అంటే APIలను తీసుకురావడం కొత్త ఫ్రేమ్వర్క్ ఉద్దేశం.
కస్టమర్ బ్యాంకింగ్ పాస్వర్డ్ అందుకునే బదులు, అనుమతి పొందిన సర్వీస్ కస్టమర్ అనుమతి పరిధిలోని సమాచారాన్ని మాత్రమే పొందుతుంది. అది ఫ్రేమ్వర్క్ భద్రతా నిబంధనలకు, ఇతర అవసరాలకు లోబడి ఉంటుంది.
జూన్ 26న, అక్రెడిటేషన్, భద్రత, లయబిలిటీ, సమాచార యాక్సెస్, పాల్గొనే సంస్థల బాధ్యతలను కవర్ చేసే ప్రతిపాదిత Consumer-Driven Banking Regulations ను ఫెడరల్ ప్రభుత్వం ప్రకటించింది.
ఈ ఫ్రేమ్వర్క్ పర్యవేక్షణకు Bank of Canada ను నియమించారు.
రోల్అవుట్ దశలవారీగా సాగుతుంది, అక్రెడిటేషన్తో మొదలవుతుంది, Payments Canada రీడ్ యాక్సెస్ను మొదటి దశగా వివరిస్తోంది. రీడ్ యాక్సెస్ ద్వారా ఆమోదం పొందిన ప్రొవైడర్ కస్టమర్ ఆన్లైన్ బ్యాంకింగ్ సెషన్కు సాధారణ యాక్సెస్ పొందకుండానే, ఖాతా బ్యాలెన్స్లు లేదా లావాదేవీల రికార్డుల వంటి అనుమతించిన సమాచారాన్ని తీసుకోవచ్చు.
ఇది ఖర్చులను విశ్లేషించే, ఖాతాలను ట్రాక్ చేసే లేదా కస్టమర్లు తమ డబ్బును నిర్వహించుకోవడానికి సహాయపడే ఆర్థిక అప్లికేషన్లకు తోడ్పడగలదు.
చట్టం అమలులోకి వచ్చింది, కానీ పూర్తి వ్యవస్థ ఇంకా దేశవ్యాప్తంగా పనిచేయడం లేదు. నిబంధనలు, అమలు ఏర్పాట్లు దశలవారీగా రూపొందుతున్నాయి.
మూలాలు: Consumer-Driven Banking Act, 2026. Department of Finance Canada, ప్రతిపాదిత కన్స్యూమర్-డ్రివన్ బ్యాంకింగ్ నిబంధనలు, 2026 జూన్ 26.
అక్టోబర్ 23: ఆర్థిక యాక్సెస్ను విస్తరించాలని Competition Bureau సిఫారసు
RBC బహిరంగ ప్రకటనకు నాలుగు రోజుల ముందు, ప్రతిపాదిత Consumer-Driven Banking Regulations పై కెనడా Competition Bureau తన సిఫారసులను సమర్పించింది.
ఫ్రేమ్వర్క్ దిశను Bureau సమర్థిస్తోంది, కానీ అది ఖాతా సమాచారాన్ని పంచుకోవడానికి మించి వెళ్లాలని కోరుతోంది.
దాని ప్రధాన సిఫారసుల్లో ఒకటి రైట్ యాక్సెస్ ను ప్రవేశపెట్టడం.
రీడ్ యాక్సెస్ వల్ల ఆమోదం పొందిన సర్వీస్ సమాచారాన్ని తీసుకోగలదు. రైట్ యాక్సెస్ ద్వారా కస్టమర్ అనుమతితో, తగిన రక్షణల కింద కొన్ని చర్యలను ప్రారంభించడానికి అది అనుమతిస్తుంది.
చివరికి రూపొందే నిబంధనలను బట్టి, ఆ చర్యల్లో చెల్లింపులు, బదిలీలు, ఖాతాలను తెరవడం లేదా మూసివేయడం, లేదా కస్టమర్లు ఒక ఆర్థిక ప్రొవైడర్ నుండి మరొకరికి మారడానికి సహాయపడటం ఉండవచ్చు.
అక్రెడిటేషన్, కంప్లయన్స్ అవసరాలు కూడా దామాషా ప్రకారం ఉండాలని Bureau కోరుతోంది, తద్వారా చిన్న ప్రొవైడర్లు పాల్గొనడానికి అయ్యే ఖర్చు లేదా సంక్లిష్టత వల్ల అనవసరంగా బయటే ఉండిపోరు.
వినియోగదారులకు సరళమైన ప్రక్రియలను, ఆర్థిక సమాచార యాక్సెస్ మరియు పోటీపై మరింత నిశితమైన పర్యవేక్షణను అది సిఫారసు చేస్తోంది.
ఈ ప్రతిపాదనలు ఇంకా లావాదేవీలను ప్రారంభించే అనుమతులుగా మారలేదు. ఫ్రేమ్వర్క్ ఎలా అభివృద్ధి చెందాలి అనే దానిపై అవి సిఫారసులు మాత్రమే.
కానీ AI ఆధారిత ఆర్థిక సర్వీస్లకు అవి ముఖ్యమైనవి.
AI ఆర్థిక అసిస్టెంట్ చివరకు ఖాతా సమాచారాన్ని విశ్లేషించడాన్ని దాటి, అనుమతి పొందిన చర్యను సిద్ధం చేయడం లేదా ప్రారంభించడం వరకు వెళ్లవచ్చు. అది సాధ్యమవుతుందా అనేది అందుబాటులో ఉన్న సర్వీస్లు, అమలులో ఉన్న నిబంధనలు, కస్టమర్ ఇచ్చిన అనుమతులపై ఆధారపడి ఉంటుంది.
AI వాడటం వల్లనే ఒక ప్రొవైడర్కు ఆర్థిక లావాదేవీలు చేసే అనుమతి లభించదు.
ఆమోదం పొందిన ప్రొవైడర్లకు ఆర్థిక సర్వీస్లను తెరవడం పోటీని ప్రోత్సహించాలి, కానీ ప్రైవసీ, భద్రత లేదా కస్టమర్ రక్షణను దెబ్బతీయకూడదు అనే విస్తృత ఆందోళన కూడా Bureau సమర్పణలో కనిపిస్తుంది.
మూలం: Competition Bureau, డ్రాఫ్ట్ Consumer-Driven Banking Regulations పై సంప్రదింపులు, 2026 అక్టోబర్ 23.
చెల్లింపులను ప్రారంభించే ముందు రక్షణలకు Payments Canada ప్రాధాన్యం
అక్టోబర్ 26న, కన్స్యూమర్-డ్రివన్ బ్యాంకింగ్ ఎలా అభివృద్ధి చెందాలనే దానిపై Payments Canada సిఫారసులను ప్రచురించింది.
చెల్లింపులను లేదా ఇతర ఆర్థిక చర్యలను ప్రారంభించే సర్వీస్లలోకి విస్తరించడానికి ముందు, సురక్షితమైన, నమ్మదగిన రీడ్ యాక్సెస్ను ఏర్పాటు చేయడానికి దాని సిఫారసులు మద్దతు ఇస్తున్నాయి.
మోసం నియంత్రణలు, భద్రత, స్పష్టమైన బాధ్యతలు, లయబిలిటీ ఏర్పాట్లు, వివాదాలను పరిష్కరించే ప్రక్రియల ప్రాముఖ్యతను Payments Canada నొక్కి చెబుతోంది.
మార్పు కాలం తర్వాత స్క్రీన్ స్క్రేపింగ్ను నిషేధించాలని కూడా అది సిఫారసు చేస్తోంది. API ఆధారిత డేటా షేరింగ్ అందుబాటులోకి వచ్చి, పరీక్షించబడి, పనిచేస్తున్న తర్వాత మాత్రమే ఆ మార్పు కాలం మొదలవుతుంది.
కెనడా జాతీయ చెల్లింపు వ్యవస్థలను నడిపే సంస్థకు ఇవి ఆచరణాత్మక ఆందోళనలు.
మరొక అప్లికేషన్ను ఒక లావాదేవీని చూడనివ్వడం ఒక విషయం. ఆ అప్లికేషన్ చెల్లింపును ప్రారంభించడానికి అనుమతించడం అదనపు అవసరాలను తెస్తుంది, ఎందుకంటే ఆ ఆదేశం డబ్బును కదిలించగలదు, వెనక్కి తీసుకోవడం కష్టమయ్యే పరిణామాలను సృష్టించగలదు.
విస్తృతమైన ఆర్థిక యాక్సెస్ ఫ్రేమ్వర్క్ వైపు కెనడా పనిచేస్తున్న సమయంలో, Payments Canada సిఫారసులు ఆ కార్యాచరణ వాస్తవాలను పరిష్కరిస్తాయి.
మూలం: Payments Canada, కెనడా కన్స్యూమర్-డ్రివన్ బ్యాంకింగ్ ఫ్రేమ్వర్క్ కోసం సిఫారసులు, 2026 అక్టోబర్ 26.
ఒక ఏజెంట్కు చర్య తీసుకునే అనుమతి లభించినప్పుడు ఏం మారుతుంది?
ఆర్థిక అప్లికేషన్లు కస్టమర్ ఆమోదించిన సమాచారాన్ని యాక్సెస్ చేస్తూ, కొన్ని సర్వీస్లను ప్రారంభిస్తూ చాలా సంవత్సరాలుగా ఉన్నాయి. AI ఏజెంట్లను భిన్నంగా చేసేది ఆదేశాలను అర్థం చేసుకుని, ఏ చర్యలు తీసుకోవాలో నిర్ణయించగల వాటి సామర్థ్యం.
సంప్రదాయ అప్లికేషన్ నిర్ణీత వరుస దశలను అనుసరించవచ్చు. AI ఏజెంట్ పనిని బట్టి, ఎదురయ్యే సమాచారాన్ని బట్టి టూల్స్ను లేదా ఆపరేషన్లను ఎంచుకోగలదు.
అందువల్ల అనుమతుల హద్దులు ప్రత్యేకంగా ముఖ్యమవుతాయి.
అథెంటికేషన్ ఒక అభ్యర్థనతో ముడిపడిన గుర్తింపును నిర్ధారిస్తుంది. ఆ గుర్తింపు ఏం చేయగలదో అథరైజేషన్ నిర్ణయిస్తుంది.
బయటి అప్లికేషన్కు ఒక్క ఫంక్షన్ మాత్రమే అవసరమైనా, ఆన్లైన్ బ్యాంకింగ్ సెషన్ అనేక ఫంక్షన్లకు యాక్సెస్ ఇవ్వవచ్చు. సరిగ్గా రూపొందించిన API, అప్లికేషన్ను నిర్దిష్ట సమాచారానికి లేదా ఆపరేషన్లకు పరిమితం చేయగలదు.
చెల్లింపుల విషయంలో, అథరైజేషన్ ఖాతా, గ్రహీత, మొత్తం, అనుమతి వ్యవధి, కస్టమర్ లావాదేవీని నిర్ధారించాలా అనే అంశాలపై కూడా ఆధారపడవచ్చు.
ఆ నియంత్రణలు AIకి మాత్రమే ప్రత్యేకమైనవి కావు. అవి ఆర్థిక భద్రత యొక్క స్థిరపడిన సూత్రాలు.
సాఫ్ట్వేర్ ముందే నిర్ణయించిన ఆదేశాల సమితిని కేవలం అనుసరించకుండా, పనిని ఎలా పూర్తి చేయాలో నిర్ణయాలు తీసుకోగలిగినప్పుడు వాటి ప్రాముఖ్యత పెరుగుతుంది.
ఇతర ఆర్థిక మార్కెట్లు నియంత్రిత-యాక్సెస్ నమూనాలను రూపొందిస్తున్నాయి
కస్టమర్ల తరఫున పనిచేసే ఆర్థిక అప్లికేషన్ల కోసం నిబంధనలను రూపొందిస్తున్న దేశం కెనడా ఒక్కటే కాదు.
అక్టోబర్ 26న ప్రచురించిన Bank of England, Financial Conduct Authority నివేదిక, UK ఆర్థిక సంస్థలు AI ఏజెంట్లను ఎలా వాడుతున్నాయో ఒక చిత్రాన్ని ఇస్తుంది.
సర్వేలోని పూర్తి ప్రశ్నావళిని పూర్తి చేసిన 105 సంస్థల్లో 80% AI ఏజెంట్లను డిప్లాయ్ చేశామని చెప్పాయి, మరో 14% తర్వాతి ఏడాదిలో ప్రవేశపెట్టాలని ప్లాన్ చేశాయి. ఆ ప్రతివాదుల్లో ఎనభై శాతం ప్రొడక్షన్లో ఉన్న ఏజెంట్లను నిర్ణయ సహాయం కోసం వాడుతున్నామని చెప్పాయి, అక్కడ ఏజెంట్లు సిఫారసు చేస్తాయి, మనుషులు నిర్ణయించి అమలు చేస్తారు. విస్తృత స్వయంప్రతిపత్తితో పనిచేసే ఏజెంట్లు ఉన్నాయని చెప్పింది 2% మంది మాత్రమే.
ప్లాన్ చేసిన డిప్లాయ్మెంట్లను కూడా కలిపినా, చెల్లింపులను ప్రారంభించడం, ట్రేడ్లను అమలు చేయడం లేదా కార్యాచరణ పరిమితులను మార్చడం వంటి అధిక పరిణామాలున్న నిర్దిష్ట కార్యకలాపాలను ఏజెంట్లు చేస్తాయని 9% కన్నా ఎక్కువ మంది ఆశించలేదు.
ఈ గణాంకాలు ఆర్థిక సంస్థలు వాడే AI వ్యవస్థలను వివరిస్తాయి. బయటి పర్సనల్ ఏజెంట్లు కస్టమర్ ఖాతాలను యాక్సెస్ చేయడానికి UK బ్యాంకులు అనుమతిస్తున్నాయా అనేది అవి కొలవవు.
నియంత్రిత ప్రొవైడర్లు ఆమోదించిన ఖాతా సమాచారాన్ని యాక్సెస్ చేయగల, కొన్ని చెల్లింపులను ప్రారంభించగల స్థిరపడిన ఓపెన్-బ్యాంకింగ్ వ్యవస్థ కూడా యునైటెడ్ కింగ్డమ్లో ఉంది.
దీనికి ఒక ఉదాహరణ Variable Recurring Payments.
ఈ ఏర్పాట్లు కస్టమర్ అంగీకరించిన పరిమితుల్లో అర్హత ఉన్న చెల్లింపులు జరగడానికి అనుమతిస్తాయి. షరతుల్లో మొత్తం, ఎంత తరచుగా, అనుమతి వ్యవధి ఉండవచ్చు.
ప్రతి లావాదేవీని కస్టమర్ విడిగా ఆమోదించాల్సిన అవసరం లేకుండానే, ఆ షరతులకు తగిన చెల్లింపులను ప్రొవైడర్ ప్రారంభించగలదు.
ఇది స్వయంప్రతిపత్తి గల AI ఏజెంట్లకు ఎలాంటి పరిమితులు లేని యాక్సెస్ కాదు. ఆర్థిక అనుమతులను ఎలా నిర్వచించి అమలు చేయవచ్చో చూపే ప్రస్తుత ఉదాహరణ ఇది.
Australia యొక్క Consumer Data Right సమాచారాన్ని పంచుకోవడానికి సంబంధించిన ఇలాంటి విధానాన్నే అనుసరిస్తుంది. వినియోగదారులు కనెక్షన్ను అనుమతించినప్పుడు అక్రెడిటెడ్ సర్వీస్లు నిర్దిష్ట ఆర్థిక సమాచారాన్ని పొందవచ్చు. ఇది ప్రధానంగా సమాచారాన్ని పంచుకునే ఫ్రేమ్వర్క్, ఏజెంట్లు లావాదేవీలు చేయడానికి సాధారణ అనుమతి కాదు.
AI ఏజెంట్ల విషయంలో Singapore ఈ అంశాన్ని మరింత నేరుగా పరిశీలిస్తోంది.
2026 జూలైలో, పరిశ్రమ చొరవ ద్వారా రూపొందిన Safeguards for Agentic Finance at Runtime ను Monetary Authority of Singapore ప్రచురించింది.
ఏజెంట్లకు ఎలా అథరైజేషన్ ఇవ్వాలి, మనుషుల పర్యవేక్షణ ఎప్పుడు అవసరం, ముఖ్యమైన చర్యలు జరిగినప్పుడు ఏ రికార్డులను ఉంచాలి అనే అంశాలను ఈ ఫ్రేమ్వర్క్ పరిశీలిస్తుంది.
ఏజెంట్ చర్యలకు ఎలా అథరైజేషన్ ఇస్తారు, మనుషుల పర్యవేక్షణ ఎలా ప్రారంభమవుతుంది, ప్రతి నిర్ణయం సమయంలో ఏం రికార్డ్ చేస్తారు అనే వివరాలను ఈ పత్రం తెలియజేస్తుంది.
Singapore లోని ప్రతి బ్యాంక్ ఒకే నియంత్రణలను స్వీకరించిందని ఈ ఫ్రేమ్వర్క్ అర్థం కాదు. ఆర్థిక వ్యవస్థల్లో ఏజెంట్ కార్యకలాపాలను నిర్వహించడానికి ఇది ఒక విధానాన్ని తెలియజేస్తుంది.
ఈ దేశాల నియంత్రణ ఏర్పాట్లు వేర్వేరు, పర్సనల్ AI ఏజెంట్ల విషయంలో ఒకే అంతర్జాతీయ విధానం లేదు. అయినప్పటికీ, వాటి ప్రస్తుత ఆర్థిక-యాక్సెస్ వ్యవస్థలు, బయటి సర్వీస్లు నిర్వచించిన అనుమతుల పరిధిలో ఎలా పనిచేయగలవో చెప్పే ఉపయోగకరమైన ఉదాహరణలను ఇస్తాయి.
మరింత చదవడానికి: Bank of England, Artificial Intelligence in UK Financial Services 2026, అక్టోబర్ 26. ఆస్ట్రేలియా Consumer Data Right. MAS, Safeguards for Agentic Finance at Runtime.
Visa అక్టోబర్ పేమెంట్ పైలట్ మరో విధానాన్ని చూపుతోంది
అక్టోబర్ 20న, అథెంటికేట్ అయిన AI ఏజెంట్లు సప్లయర్ పోర్టల్స్ ద్వారా ఆమోదం పొందిన బిజినెస్-ఇన్వాయిస్ చెల్లింపులను పూర్తి చేయగల లైవ్ పైలట్ను Visa, BILL, Billtrust ప్రకటించాయి.
ఆ కంపెనీల ప్రకారం, ఈ ఏర్పాటు గుర్తింపు పొందిన ఏజెంట్ ఐడెంటిటీలను, టోకెనైజ్ చేసిన పేమెంట్ క్రెడెన్షియల్స్ను, కొనుగోలుదారు అప్పటికే ఆమోదించిన పేమెంట్ ఆదేశాలకు అనుసంధానించిన నియంత్రణలను వాడుతుంది.
దీనివల్ల కొనుగోలుదారు సాధారణ సప్లయర్-పోర్టల్ లాగిన్ క్రెడెన్షియల్స్ను ఏజెంట్కు ఇవ్వాల్సిన అవసరం ఉండదు.
ఏజెంట్ ఏం చేయగలదనే దానికి ఒక ముఖ్యమైన పరిమితి ఉంది. ఏ ఇన్వాయిస్లకు చెల్లించాలో అది స్వతంత్రంగా ఎంచుకోదు. కొనుగోలుదారు ఆమోదించిన తర్వాత అర్హత ఉన్న చెల్లింపులను అది అమలు చేస్తుంది.
పాల్గొనే కొనుగోలుదారులు, సప్లయర్లతో లావాదేవీలు ప్రాసెస్ అవుతున్నాయని Visa చెబుతోంది. ఇవి పరిమిత పైలట్ నుండి కంపెనీలు తెలిపిన ఫలితాలు మాత్రమే, ఈ విధానం పరిమితులు లేని వాడకానికి సిద్ధంగా ఉందనడానికి స్వతంత్ర సాక్ష్యం కాదు.
నేరుగా బ్యాంకింగ్ యాక్సెస్తో ఈ పైలట్ ఉపయోగకరమైన పోలికను ఇస్తుంది. పాల్గొనే వ్యవస్థలు ఏజెంట్ను గుర్తిస్తాయి, దాని కార్యకలాపం ఖాతాకు సాధారణ యాక్సెస్తో కాకుండా ఒక నిర్దిష్ట ఆమోదిత చెల్లింపుతో ముడిపడి ఉంటుంది.
మూలం: Visa, BILL మరియు Billtrust తో విశ్వసనీయ AI-ఏజెంట్ పేమెంట్ పైలట్, 2026 అక్టోబర్ 20.
ప్రతినిధి ద్వారా జరిగే ఆర్థిక కార్యకలాపాల్లో లయబిలిటీ ముఖ్యమైన అంశంగా మిగిలి ఉంది
అధికారిక అనుమతి ఉన్నా, ఆర్థిక లావాదేవీలు తప్పు కావచ్చు.
ఏజెంట్ కస్టమర్ ఆదేశాన్ని తప్పుగా అర్థం చేసుకోవచ్చు, తప్పు పేమెంట్ సమాచారాన్ని వాడవచ్చు లేదా తారుమారు చేసిన సమాచారం ఆధారంగా చర్య తీసుకోవచ్చు.
అలా జరిగినప్పుడు, బాధ్యత ఎవరిదనేది కస్టమర్ ఏం అనుమతించాడు, సర్వీస్ వాస్తవంగా ఏం చేసింది, పక్షాల మధ్య ఒప్పందాలు, వర్తించే చట్టాలపై ఆధారపడి ఉంటుంది.
AI-ఏజెంట్ చెల్లింపుల్లో అథెంటికేషన్, లయబిలిటీ, మోసాన్ని ముఖ్యమైన సవాళ్లుగా Federal Reserve గవర్నర్ Bank for International Settlements ప్రచురించిన ప్రసంగంలో పేర్కొన్నారు.
కెనడా ప్రతిపాదిత కన్స్యూమర్-డ్రివన్ బ్యాంకింగ్ నిబంధనలు కూడా పాల్గొనే సంస్థల లయబిలిటీని, బాధ్యతలను ప్రస్తావిస్తాయి. చెల్లింపుల ప్రారంభం విస్తరించే ముందు స్పష్టమైన బాధ్యతలు, వివాద పరిష్కార ప్రక్రియలు ఉండాలని Payments Canada అక్టోబర్ 26 సిఫారసులు కోరుతున్నాయి.
ప్రతి AI-ఏజెంట్ లావాదేవీని, ప్రతి ఆర్థిక సంస్థను, ప్రతి అధికార పరిధిని కవర్ చేసే ఒకే బహిరంగంగా స్థాపితమైన లయబిలిటీ నియమం లేదు.
కస్టమర్ ప్రతి లావాదేవీని విడిగా ఆమోదించే బదులు, చర్య తీసుకోవడానికి ఒక అప్లికేషన్కు నిరంతర అనుమతి ఇచ్చినప్పుడు ఈ సమస్య మరింత సంక్లిష్టమవుతుంది.
ఏజెంట్లతో కస్టమర్లు క్రెడెన్షియల్స్ పంచుకున్నప్పుడు తలెత్తే ఇబ్బందులను అమెరికా బ్యాంకింగ్పై జరిగిన మునుపటి పరిశోధన చర్చించింది. కెనడా అభివృద్ధి చెందుతున్న ఫ్రేమ్వర్క్ మరొక ప్రశ్నను జోడిస్తుంది: ఒక థర్డ్-పార్టీ సర్వీస్ అధికారికంగా ఆమోదించిన ఆర్థిక కనెక్షన్ ద్వారా పనిచేసినప్పుడు బాధ్యతను ఎలా నిర్వహించాలి?
అక్టోబర్ పరిణామాలు ఏం నిర్ధారిస్తున్నాయి
థర్డ్-పార్టీ AI ఏజెంట్లకు ఆర్థిక సంస్థలు ఎలా స్పందిస్తున్నాయో ఇటీవలి ప్రకటనలు స్పష్టమైన చిత్రాన్ని ఇస్తున్నాయి.
అథెంటికేషన్ అవసరమైన సర్వీస్లను యాక్సెస్ చేసే ఏజెంట్లపై ఆంక్షలను అమెరికా, కెనడా రెండింటిలోని ప్రధాన బ్యాంకులు రిపోర్ట్ చేశాయి లేదా నిర్ధారించాయి. RBC తన నిర్ణయాన్ని బహిరంగంగా వివరించింది, ఇతర కెనడా బ్యాంకులు తమ సొంత విధానాలను వివరించాయి.
వారు పేర్కొన్న ఆందోళనల్లో భద్రత, ప్రైవసీ, మోసం నివారణ, తగిన అథరైజేషన్, పర్యవేక్షణ అవసరం ఉన్నాయి. అలాంటి ఏజెంట్లను unacceptable customer risk అని పిలిచిన RBC అంతర్గత మెమోను కూడా Bloomberg రిపోర్ట్ చేసింది, అయితే ఆ మెమోను ప్రచురించలేదు.
ఈ బ్యాంకింగ్ నిర్ణయాలతో పాటు, కెనడా కన్స్యూమర్-డ్రివన్ బ్యాంకింగ్ ఫ్రేమ్వర్క్ ముందుకు సాగుతోంది. సురక్షితమైన థర్డ్-పార్టీ యాక్సెస్ కోసం నిబంధనలను ప్రభుత్వం రూపొందిస్తోంది, దాని భవిష్యత్ అభివృద్ధిపై Competition Bureau, Payments Canada సిఫారసులు ఇచ్చాయి.
అంతర్జాతీయంగా, ప్రస్తుత ఓపెన్-బ్యాంకింగ్ ఏర్పాట్లు, Bank of England సర్వే, Singapore ఏజెంట్-రక్షణల పని, Visa పేమెంట్ పైలట్ ఆర్థిక సంస్థలు AIని ఎలా స్వీకరిస్తున్నాయో, నియంత్రిత యాక్సెస్ యొక్క వేర్వేరు రూపాలను ఎలా పరిశీలిస్తున్నాయో చూపుతున్నాయి.
ఇవి ఒకేలాంటి పరిణామాలు కావు. కొన్ని బ్యాంకింగ్ విధానాలకు సంబంధించినవి, మరికొన్ని చట్టం, ప్రతిపాదిత నిబంధనలు, స్వచ్ఛంద ఫ్రేమ్వర్క్లు లేదా వాణిజ్య పైలట్లకు సంబంధించినవి.
వ్యక్తిగత బ్యాంకుల అంతర్గత భద్రతా కనుగొన్నవాటి పూర్తి వివరణను, లేదా పర్సనల్ AI ఏజెంట్లతో ప్రత్యేకంగా ముడిపడిన ఆర్థిక నష్టాల నమ్మదగిన కొలతను బహిరంగ రికార్డు ఇవ్వడం లేదు.
స్పష్టంగా తెలిసేది ఏమిటంటే, స్వయంచాలక సాఫ్ట్వేర్ కస్టమర్ ఖాతాలను ఎలా యాక్సెస్ చేస్తుంది, దాని చర్యలను ఎలా నియంత్రించవచ్చు అనే దానిపై ఆర్థిక సంస్థలు మరింత దగ్గరగా దృష్టి పెడుతున్నాయి.
తర్వాత ఏం జరుగుతుంది?
కెనడా కస్టమర్లకు తక్షణ సలహా ఏమిటంటే, థర్డ్-పార్టీ యాక్సెస్, క్రెడెన్షియల్స్ పంచుకోవడంపై తమ బ్యాంక్ ప్రస్తుత నియమాలను పాటించడం.
ఫైనాన్షియల్-టెక్నాలజీ ప్రొవైడర్లు అభివృద్ధి చెందుతున్న కన్స్యూమర్-డ్రివన్ బ్యాంకింగ్ ఫ్రేమ్వర్క్పై దగ్గరగా దృష్టి పెట్టాల్సి ఉంటుంది. అక్రెడిటేషన్, సురక్షితమైన API యాక్సెస్, సమ్మతి అవసరాలు, భవిష్యత్తులో వచ్చే రైట్-యాక్సెస్ నియమాలు వారు ఏ సర్వీస్లను అందించగలరో నిర్ణయించడంలో సహాయపడతాయి.
అదే సమయంలో, కెనడా చట్టం, ప్రతిపాదిత నిబంధనల నుండి పనిచేసే ఆర్థిక-సమాచార కనెక్షన్లు, బహుశా విస్తృత లావాదేవీ సామర్థ్యాల వైపు వెళ్తున్నందున బ్యాంకులు, నియంత్రణ సంస్థల ముందు మరింత పని ఉంది.
అక్టోబర్ ఆంక్షలు ఏజెంట్ల నేరుగా యాక్సెస్ చుట్టూ హద్దులను ఏర్పాటు చేస్తున్నాయి. వేరుగా, నియంత్రణ పని, చెల్లింపు పరిశ్రమ చొరవలు ఆమోదం పొందిన సర్వీస్లు ఆర్థిక సమాచారాన్ని ఎలా యాక్సెస్ చేయవచ్చో లేదా నిర్దిష్ట చర్యలను ఎలా చేయవచ్చో పరిష్కరిస్తున్నాయి.
భవిష్యత్తులో స్వయంచాలక ఏజెంట్లను ప్రతి బ్యాంక్ ఎలా నిర్వహిస్తుందో ఈ రెండు పరిణామాల్లో ఏదీ నిర్ణయించదు.
ఒక ఏజెంట్ ఎవరికి ప్రాతినిధ్యం వహిస్తోంది, దానికి ఏం చేసే అనుమతి ఉంది, అది చేయడానికి ప్రయత్నిస్తున్న చర్య ఆ అనుమతి పరిధిలో ఉందా అనేది ఆర్థిక వ్యవస్థలు తెలుసుకోవాలి.
ఒక సర్వీస్ సంప్రదాయ ఆటోమేషన్ను వాడినా, AI ఏజెంట్ను వాడినా ఈ అవసరం వర్తిస్తుంది.
రెఫరెన్సులు మరియు మరింత చదవడానికి
- Royal Bank of Canada: Understanding third-party AI agents and your RBC banking. 2026 అక్టోబర్ 27. పర్సనల్ AI ఏజెంట్లపై ఆంక్షల గురించి RBC అధికారిక వివరణ.
- Bloomberg, via The Star: Royal Bank of Canada to block AI agents, calling out ‘unacceptable’ client risk. 2026 అక్టోబర్ 28. RBC నిర్ణయం, అంతర్గత మెమోపై సిండికేట్ అయిన Bloomberg రిపోర్ట్.
- Global News: AI agents banned by several of Canada’s biggest banks as fears grow. 2026 అక్టోబర్ 28. కెనడాలోని ప్రధాన బ్యాంకుల ప్రకటనలు.
- Department of Justice Canada: Consumer-Driven Banking Act (2026). 2026 మార్చి 26న Royal Assent లభించింది. అంతకుముందు 2024 చట్టం స్థానంలో వచ్చిన ప్రస్తుత చట్టం.
- Department of Finance Canada: Proposed Consumer-Driven Banking Regulations. 2026 జూన్ 26. అక్రెడిటేషన్, భద్రత, లయబిలిటీ, థర్డ్-పార్టీ యాక్సెస్కు సంబంధించిన ప్రతిపాదిత నియమాలు.
- Competition Bureau Canada: Consultation on the Draft Consumer-Driven Banking Regulations. 2026 అక్టోబర్ 23. రైట్ యాక్సెస్, పోటీ, దామాషా నియంత్రణపై సిఫారసులు.
- Payments Canada: Recommendations for Canada’s Consumer-Driven Banking Framework. 2026 అక్టోబర్ 26. భద్రత, చెల్లింపుల ప్రారంభం, లయబిలిటీ, వివాద పరిష్కార అంశాలు.
- Bank of England and Financial Conduct Authority: Artificial Intelligence in UK Financial Services 2026. 2026 అక్టోబర్ 26. 196 సంస్థలు స్పందించిన సర్వే, వాటిలో 105 పూర్తి ప్రశ్నావళిని పూర్తి చేశాయి, AI-ఏజెంట్ డిప్లాయ్మెంట్, స్వతంత్రత గురించి.
- Australian Treasury: Consumer Data Right. అక్రెడిటెడ్ డేటా షేరింగ్, వినియోగదారు సమ్మతి కోసం Consumer Data Right ఫ్రేమ్వర్క్ గురించి ప్రభుత్వ అధికారిక సమాచారం.
- Monetary Authority of Singapore: Safeguards for Agentic Finance at Runtime. 2026 జూలై. ఏజెంట్ అథరైజేషన్, మనుషుల పర్యవేక్షణ, నిర్ణయ రికార్డుల కోసం పరిశ్రమ రూపొందించిన ఫ్రేమ్వర్క్.
- Visa: AI-agent payment pilot with BILL and Billtrust. 2026 అక్టోబర్ 20. అథెంటికేట్ అయిన ఏజెంట్లను వాడి ఆమోదం పొందిన బిజినెస్-ఇన్వాయిస్ చెల్లింపులను అమలు చేయడానికి రిపోర్ట్ చేసిన పైలట్.
- Federal Reserve Governor Christopher J. Waller: Payments in the age of AI agents. Bank for International Settlements ప్రచురించిన ప్రసంగం, 2026 అక్టోబర్ 5. AI-ఏజెంట్ చెల్లింపుల్లో అథెంటికేషన్, లయబిలిటీ, మోసాన్ని సవాళ్లుగా పేర్కొంది.
- TechiesJournal: AI Agents and Bank Accounts: What Banks Have Observed. 2026 అక్టోబర్ 25. అమెరికా బ్యాంకింగ్ ఆంక్షలు, రిపోర్ట్ చేసిన కార్యకలాపాలపై మునుపటి పరిశోధన.
Source-review cutoff: October 31, 2026.